
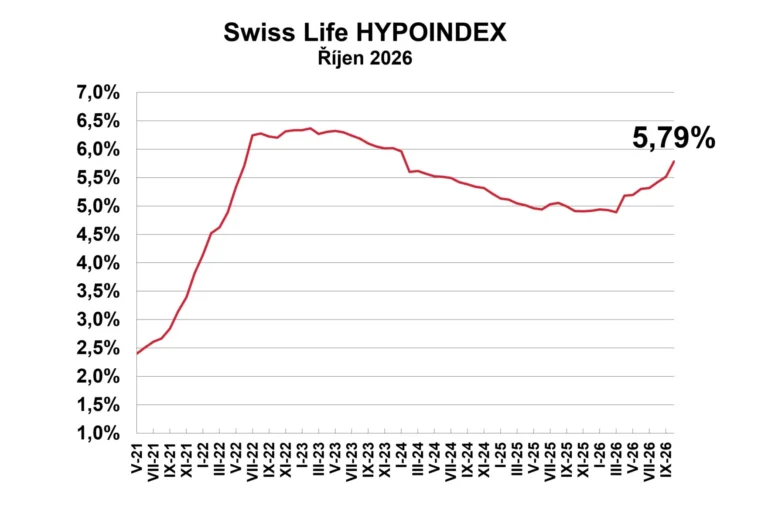
Říjen přinesl další výrazné zdražení hypoték. Swiss Life Hypoindex vyskočil na 5,79 % a zaznamenal sedmý růst v řadě. Od března se zvýšil už o 0,90 procentního bodu. Nejvíce zdražují delší fixace, domácnostem rostou splátky a rychlý návrat levnějších úvěrů zatím analytici Swiss Life Select nečekají. O dalším vývoji podle nich rozhodnou především inflace a finanční trhy, nikoli politický tlak na ČNB.
Měsíční splátka hypotéky na 3,5 milionu Kč sjednané do 80 % ceny nemovitosti se splatností 25 let při průměrné nabídkové sazbě 5,79 % p. a. činila v říjnu 22 095 korun.
Hypoteční sazby zrychlují růst
„Hypoteční sazby na podzim výrazně zrychlily. Průměrná nabídková sazba podle Swiss Life Hypoindexu v říjnu vyskočila na 5,79 %, meziměsíčně o 0,28 procentního bodu. Od březnového minima se tak zvýšila už o 0,90 procentního bodu. Zatímco přes léto sazby rostly převážně po setinách, nyní zdražování nabírá na tempu,“ řekl Jiří Sýkora, hypoteční analytik Swiss Life Select.
Změna je patrná především v posledních dvou měsících. Už zářijový růst na 5,51 % naznačil zrychlení dosavadního vývoje, říjen tento posun ještě výrazně zvýraznil. Prostor pro plošné zlevňování hypoték se v prostředí vyšších nákladů na financování dál zmenšuje.
„Zajímavější než samotný růst průměrné sazby je tentokrát struktura zdražování. Banky totiž neupravují všechny fixace stejně. Na trhu je patrná tendence výrazněji zdražovat především delší fixace, zatímco například jednoleté se některé banky snaží držet atraktivnější,“ uvedl Jiří Sýkora, hypoteční analytik Swiss Life Select.
Delší fixace hypoték zdražují
Nejvýraznější tlak na růst sazeb je patrný u delších fixací. U kratších naopak některé banky dál drží ceny níže. Už v srpnu například jednoleté fixace zdražovaly v průměru méně než tříleté a pětileté. V září Česká spořitelna zvýšila sazbu u jednoleté fixace o 0,10 procentního bodu, zatímco u ostatních nabízených fixačních období přistoupila ke zvýšení o 0,30 procentního bodu.
Tento rozdíl má ekonomickou logiku. U delší fixace banka přebírá riziko vývoje ceny peněz na podstatně delší dobu a musí více zohlednit nejistotu kolem budoucí inflace, tržních úrokových sazeb i celkového ekonomického vývoje. Kratší fixace jí naopak umožňuje cenu úvěru dříve přenastavit.
„Pro klienta má ale kratší fixace i odvrácenou stranu. Nižší sazba na začátku neznamená automaticky levnější hypotéku v delším horizontu. Klient sice může získat nižší počáteční úrok, zároveň však na sebe bere větší riziko, že při další refixaci budou sazby vyšší,“ upozorňuje Jiří Sýkora.
Rozdíl mezi krátkou a dlouhou fixací je přitom výrazný. U hypoték do 80 % LTV činí průměrná sazba jednoleté fixace 5,42 %, zatímco u desetileté dosahuje 6,35 %. U úvěrů nad 80 % LTV se rozpětí ještě zvětšuje – od 5,71 % u jednoleté fixace po 6,61 % u desetileté.
Levnější hypotéky a politické sliby
Hypotéky pokračují ve zdražování. Sazby rostou už několik měsíců v řadě a představa, že letos budeme sledovat postupný návrat levnějších úvěrů, je definitivně pryč.
„O to zajímavější je sledovat politickou debatu. Před volbami byly levnější hypotéky jednoduchým a dobře prodejným slibem. Dnes, když sazby naopak rostou, jsou odpovědi politiků výrazně složitější a často vyhýbavé. Jednou za to mohou banky, podruhé ČNB, potřetí situace ve světě. Jen odpovědnost za vlastní předvolební sliby se z debaty postupně vytrácí,“ komentuje Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
ČNB, inflace a veřejné deficity
Politický tlak na Českou národní banku přitom pokračuje. „Jenže ČNB má jiný úkol než plnit vládní program. Jejím cílem je cenová stabilita, nikoli levná hypotéka. A pokud stále existují významná inflační rizika, bylo by snižování sazeb jen proto, že si to přeje vláda, velmi nebezpečnou cestou,“ upozorňuje Tom Kadeřábek.
Situaci podle něj nepomáhá ani těžko obhajitelná velikost schodku veřejných financí. „Je trochu paradoxní na jedné straně tlačit na ČNB, aby snižovala sazby, a na druhé straně provozovat výrazně expanzivní fiskální politiku. Vysoké deficity zvyšují potřebu státu půjčovat si na trhu a současně představují další proinflační riziko. Vláda tak jednou nohou tlačí na levnější peníze a druhou sama pomáhá vytvářet prostředí, ve kterém mohou zůstat drahé,“ říká Tom Kadeřábek.
Výhled hypotečních sazeb
„V nejbližších měsících proto stále nečekám výrazné zlevňování hypoték. Zároveň ale nevidím důvod ani pro dramatický růst. Pravděpodobnější je další mírné zdražování a následné hledání vrcholu. K výraznějšímu růstu by bylo potřeba další zhoršení geopolitické situace nebo nový silný inflační impuls,“ očekává Tom Kadeřábek.
„Před volbami se levnější hypotéky vešly na jeden billboard. Po volbách už je k vysvětlení, proč nepřišly, potřeba podstatně více slov. Ekonomická realita je totiž nepříjemně jednoduchá. Levnější hypotéky nevzniknou politickým tlakem na ČNB, ale až ve chvíli, kdy to dovolí inflace a finanční trhy,“ komentuje Tom Kadeřábek.
Refixace hypoték zvýší splátky
Do růstu sazeb navíc vstupuje další významný faktor: silná refixační vlna. Řadě domácností letos končí fixace hypoték sjednaných ještě v době výrazně levnějších peněz. Podle aktuální analýzy České národní banky projdou v roce 2026 refinancováním nebo refixací hypotéky v objemu přibližně 470 miliard korun. Jejich původní průměrná sazba se pohybuje kolem 3,2 %.
Pro řadu domácností to znamená citelný zásah do rozpočtu. ČNB odhaduje, že dotčeným klientům může měsíční splátka vzrůst v průměru přibližně o 1 900 korun, tedy zhruba o 15 %.
Refinancování hypoték v dalších letech
„Letošek přitom nemusí být vrcholem refixační vlny. ČNB očekává, že v roce 2027 projdou refinancováním nebo refixací hypotéky přibližně za 530 miliard korun a v roce 2028 dokonce nejméně za 600 miliard korun,“ doplnil Jiří Sýkora.
U těchto úvěrů už ale může být dopad na rodinné rozpočty mírnější. Jejich původní sazba by se měla v průměru pohybovat kolem 4,3 %, takže přechod na současné úrovně nemusí být zdaleka tak bolestivý jako u hypoték sjednaných se sazbami kolem 3 %.
„Rostoucí objem refixací zároveň promění konkurenční boj bank. Stále větší část pozornosti se bude přesouvat od nových hypoték ke klientům, kterým končí fixační období. Ti totiž nemusí automaticky přijmout první nabídku své stávající banky. Zejména v letech 2027 a 2028, kdy na trh přijdou mimořádně vysoké objemy refixovaných úvěrů, lze očekávat intenzivnější souboj o jejich udržení – i snahu získat kvalitní klienty od konkurence,“ řekl Jiří Sýkora, hypoteční analytik Swiss Life Select.
Příprava na refixaci hypotéky
Říjnový růst Swiss Life Hypoindexu neznamená jen další posun průměrné sazby vzhůru. Ukazuje také, jak se mění samotný hypoteční trh.
Kratší fixace mohou být nyní cenově atraktivnější, za delší jistotu si ale klient připlácí. Zároveň se blíží období, kdy budou banky soupeřit o stovky miliard korun úvěrů, kterým končí fixace.
„O to důležitější je řešit refixaci s dostatečným předstihem. Klient, který začne nabídky porovnávat několik měsíců před koncem fixačního období, může získat výrazně lepší vyjednávací pozici. V následujících letech totiž může být právě konkurence mezi bankami důležitější než samotný vývoj průměrné sazby Swiss Life Hypoindexu,“ uzavírá Jiří Sýkora.
Splátka hypotéky vzrostla o 1 900 korun
Dopad růstu sazeb je dobře vidět na modelové hypotéce ve výši 3,5 milionu korun se splatností 25 let. Ještě v březnu při sazbě 4,89 % činila měsíční splátka přibližně 20 240 Kč, v říjnu při sazbě 5,79 % už dosahuje zhruba 22 095 Kč. Během několika měsíců tak měsíční splátka vzrostla téměř o 1 900 korun. Pro domácnost už nejde o kosmetickou změnu, ale o částku, která může citelně zasáhnout rodinný rozpočet.
Sazby hypoték podle fixace
Průměrné nabídkové sazby u jednotlivých fixací v říjnu 2026:
| Fixace | Do 80 % LTV | Nad 80 % LTV |
|---|---|---|
| 1 rok | 5,42 % | 5,71 % |
| 3 roky | 5,53 % | 5,84 % |
| 5 let | 5,84 % | 6,15 % |
| 10 let | 6,35 % | 6,61 % |
Zdroj: Swiss Life Hypoindex